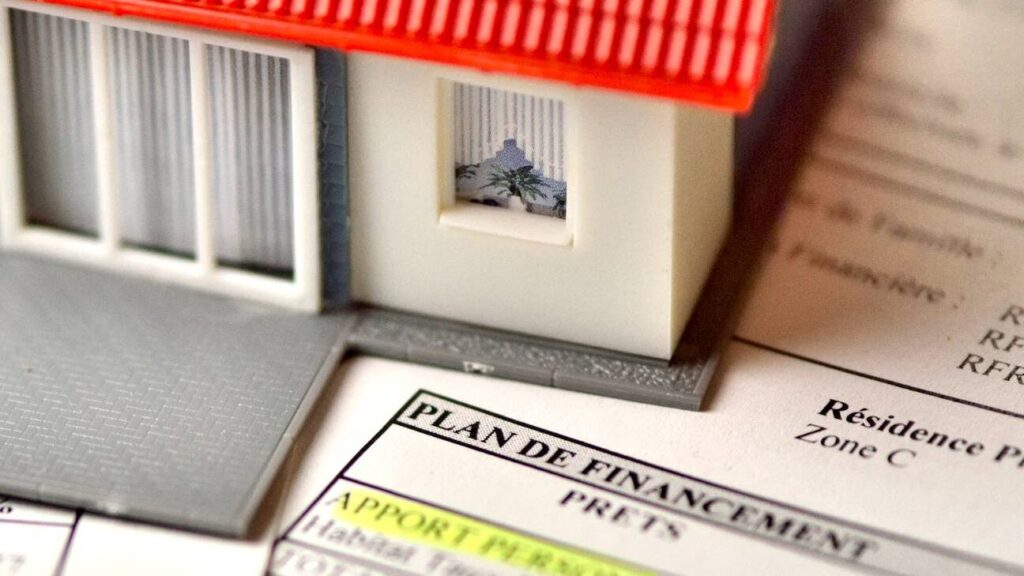
L’apport personnel joue un rôle crucial dans le processus d’achat immobilier. Il représente la somme d’argent que l’acheteur est prêt à investir de sa propre poche, en complément du financement par emprunt. Cet apport est souvent déterminant pour obtenir un crédit, car il témoigne de la capacité de l’acheteur à gérer ses finances et réduit le risque pour l’établissement prêteur. De plus, un apport conséquent peut influencer les conditions du prêt, comme le taux d’intérêt et la durée de remboursement, tout en diminuant le montant de l’emprunt nécessaire. Ainsi, comprendre l’importance de l’apport personnel est essentiel pour quiconque envisage d’acquérir un bien immobilier.
L’importance de l’apport dans un projet immobilier
Dans un projet immobilier, un aspect souvent évoqué est l’importance de l’apport. Cet apport personnel est généralement une somme initiale versée lors de l’achat d’un bien immobilier. Il permet de montrer votre solidité financière aux prêteurs. Une personne avec un apport est souvent perçue comme un investisseur sérieux, ce qui peut faciliter l’accès à un prêt hypothécaire.
Il existe plusieurs raisons importantes d’avoir un apport significatif lorsque vous envisagez un achat immobilier :
- Diminution du Montant Emprunté : Plus l’apport est élevé, moins vous aurez besoin d’emprunter. Cela peut se traduire par des mensualités de prêt plus faibles.
- Accès à de Meilleurs Taux d’Intérêt : Un solide apport personnel montre un faible risque pour les prêteurs, ce qui peut vous permettre de négocier des taux d’intérêt plus favorables.
- Augmentation de l’Hypothèque Acceptée : Les prêteurs sont plus enclins à accepter votre prêt si vous possédez une bonne somme d’argent en apport.
En plus d’améliorer votre position face aux institutions financières, un apport conséquent vous offre un certain niveau de sécurité financière. Il permet de gérer plus facilement d’autres dépenses annexes telles que les frais de notaire, les taxes, ou même d’éventuels rénovations nécessaires.
Il est donc essentiel de préparer un apport conséquent avant de se lancer dans l’aventure immobilière. Un bon apport apporte non seulement une tranquillité d’esprit lors des procédures d’achat mais il est aussi un atout majeur lors des négociations avec votre banque. Établir une stratégie d’épargne et budgéter cet apport sont des étapes cruciales dans la réalisation de votre projet immobilier.
Le rôle de l’apport dans le financement
Dans le cadre d’un achat immobilier, l’apport personnel constitue souvent un élément crucial qui peut déterminer la faisabilité et les conditions de votre crédit immobilier. Souvent, cet apport provient de l’épargne personnelle de l’acheteur et peut comprendre diverses sources de fonds telles que des économies, dons familiaux ou des bénéfices réalisés sur la vente d’un précédent bien immobilier.
La mise en place d’un apport personnel permet de couvrir une partie du prix d’achat du bien, réduisant ainsi le montant total que vous aurez besoin d’emprunter. De nombreuses institutions financières exigent un apport d’environ 10 à 20% du prix total du bien, car cela prouve votre capacité à économiser et à gérer vos finances. Avoir un apport plus important peut souvent permettre d’obtenir des conditions plus avantageuses sur le prêt, comme un taux d’intérêt réduit ou des frais de dossier abaissés.
De plus, un apport significatif peut également jouer un rôle crucial dans les moments de négociation. Cela peut être perçu comme un atout par le vendeur, démontrant votre sérieux et votre engagement dans le projet. En effet, un acheteur disposant d’un apport conséquent est souvent jugé plus fiable, ce qui peut faciliter les discussions sur le prix d’achat.
Avoir un apport n’est pas uniquement un avantage financier. Cela vous offre également une plus grande liberté dans vos choix et vous met dans une meilleure position pour atteindre rapidement vos objectifs immobiliers. Cependant, si vous ne disposez pas d’un apport suffisant, vous pouvez explorer d’autres solutions comme les prêts aidés ou les prêts sans apport, bien que ces options soient souvent assorties de conditions plus strictes.
Comment déterminer le montant de l’apport
Dans le cadre d’un projet immobilier, l’apport financier joue un rôle crucial. Il s’agit de la somme que l’acquéreur est capable d’investir sans recourir à un prêt bancaire. Cet apport présente plusieurs avantages, notamment la réduction du montant à emprunter, ce qui se traduit souvent par un taux d’intérêt plus favorable. En apportant une somme conséquente, l’acquéreur renforce sa position face aux banques et institutions financières, témoignant de sa capacité à gérer son budget.
Pour déterminer le montant optimal de l’apport, deux éléments clés doivent être pris en compte : la valeur totale du bien immobilier et les économies disponibles. Généralement, il est recommandé d’avoir un apport équivalent à 10 à 20% du prix de la propriété. Cependant, cette proportion peut varier en fonction des circonstances personnelles de l’acheteur et des exigences des prêteurs.
- Évaluer vos économies: Combien pouvez-vous investir sans compromettre votre stabilité financière?
- Considérer les prêts aidés: Certains dispositifs permettent de réduire l’apport nécessaire.
- Analyser les implications fiscales: L’apport peut avoir des impacts sur les déductions fiscales possibles.
Une planification minutieuse et une évaluation prudente de sa situation financière globale sont essentielles pour assurer un achat immobilier serein et avantageux. Utiliser un simulateur de prêt immobilier en ligne peut également aider à visualiser l’impact de l’apport sur le financement et les mensualités.
- Investissement sécurisé
- Achat tangible
- Patrimoine durable
- Aide à la retraite
- Génération de revenus
- Valorisation à long terme
- Avantages fiscaux
- Équité croissante
- Contrôle sur l’espace
- Stabilité financière
Les éléments à considérer avant de constituer son apport
Lorsqu’on envisage d’acheter un bien immobilier, la question de l’apport personnel est souvent au cœur des préoccupations. L’apport est une somme d’argent que l’acheteur peut mobiliser sans recourir à un emprunt. Il sert à financer une partie du prix d’acquisition du bien et à réduire le montant du prêt immobilier.
Il est essentiel d’identifier les ressources financières disponibles. Pour ce faire, il convient de faire un inventaire des économies, placements, donations ou héritages qui peuvent être utilisés pour constituer cet apport. Une bonne estimation de ces ressources permet de mieux négocier les conditions de financement avec les établissements prêteurs.
Le montant de l’apport doit aussi être considéré en fonction de la nature du bien à acquérir. Pour un premier investissement ou une résidence principale, il est souvent recommandé d’atteindre un apport d’au moins 10 % du montant total du bien. Toutefois, pour des investissements locatifs, les conditions peuvent varier et nécessiter un apport différent.
Les coûts annexes sont un autre élément à ne pas négliger. Dans l’acquisition immobilière, l’apport personnel peut aussi couvrir les frais de notaire, les frais d’agence, ou encore les éventuels travaux nécessaires. Il est ainsi crucial de prévoir ces coûts pour éviter de creuser dans ses ressources plus tard.
Toutefois, il est important de ne pas vider intégralement ses économies pour constituer son apport. Garder une certaine marge financière pour les imprévus est toujours prudent. Cela garantit une certaine sécurité financière face aux aléas de la vie.
En résumé, prendre le temps de bien réfléchir à la constitution de son apport est un travail crucial pour assurer une bonne santé financière durant l’achat immobilier et garantir les meilleures conditions d’emprunt possibles.
Analyse de la capacité d’épargne
Lorsque l’on se lance dans un projet d’achat immobilier, il est essentiel de bien réfléchir à la question de l’apport. Celui-ci représente une somme que vous mettez de votre poche pour financer l’achat de votre bien immobilier, souvent en plus du crédit que vous allez contracter. Un apport solide peut influencer positivement votre dossier auprès des prêteurs, réduire le montant de votre prêt et potentiellement vous permettre d’obtenir de meilleures conditions de financement.
Avant de constituer cet apport, plusieurs éléments sont à prendre en considération pour s’assurer qu’il s’adapte à votre situation personnelle, financière et à vos objectifs à long terme.
Une vérification rigoureuse de votre capacité d’épargne est nécessaire. Analysez vos revenus et vos dépenses mensuelles pour déterminer combien vous êtes capable de mettre de côté sans mettre votre situation financière en péril. Pour ce faire, examinez ces éléments :
- Vos revenus mensuels après imposition
- Vos charges fixes (loyer, crédits en cours, factures essentielles)
- Vos dépenses variables (alimentation, loisirs, etc.)
- Vos dépenses occasionnelles (vacances, cadeaux, réparations, etc.)
Il peut être utile de mettre en place un budget précis en utilisant un tableau ou une application financière pour suivre vos ajustements et identifier les économies possibles. En outre, certains documents bancaires, tels que les relevés de compte, peuvent vous aider à mieux visualiser vos habitudes de consommation et à ajuster là où c’est nécessaire.
Ayez en tête que l’objectif d’une épargne pour un apport est non seulement de réduire le montant à emprunter, mais aussi d’avoir une marge de sécurité pour faire face à d’éventuels imprévus durant votre parcours d’achat.
Impact des frais annexes sur l’apport
L’achat immobilier est un investissement majeur qui nécessite une préparation minutieuse. L’un des aspects les plus cruciaux est la constitution de votre apport personnel. Cet apport n’est pas seulement une condition souvent exigée par les banques, mais il influence également la faisabilité de votre projet. Pour bien préparer cet apport, plusieurs éléments doivent être pris en compte.
Il est important d’évaluer votre situation financière actuelle. Analysez vos économies, vos revenus et vos dépenses mensuelles. Cela vous donnera une idée claire du montant que vous pouvez allouer comme apport sans compromettre votre stabilité financière. Utilisez des outils comme des tableurs pour suivre vos finances de près.
Envisagez les différentes sources de financement qui peuvent constituer votre apport. Parmi ces sources figurent :
- Vos économies personnelles accumulées sur des comptes d’épargne.
- Des donations familiales qui peuvent alléger votre charge financière.
- La vente d’actifs personnels, comme une voiture ou d’autres biens de valeur.
Il est crucial de se renseigner sur les frais annexes liés à l’achat immobilier. Ces frais comprennent les frais de notaire, les frais d’agence, et d’éventuelles dépenses pour des travaux de rénovation. Ils peuvent avoir un impact significatif sur le montant total de votre apport. Assurez-vous d’inclure ces coûts dans vos prévisions financières pour éviter toute surprise et ajuster votre budget en conséquence.
Stratégies pour optimiser son apport
Dans le monde de l’immobilier, l’apport personnel joue un rôle crucial dans le processus d’achat. Il s’agit de la somme que l’acheteur peut injecter dans le projet avant d’avoir recours à un crédit. Un apport conséquent peut non seulement rassurer les banques, mais aussi permettre de négocier des taux d’intérêt plus avantageux.
Pour optimiser son apport, il est indispensable d’établir une bonne stratégie d’épargne. Voici quelques suggestions :
- Établir un budget strict et respecter des objectifs d’épargne mensuels.
- Investir dans des placements sûrs et rentables, comme des comptes épargne ou des assurances vie.
- Réduire les dépenses non essentielles afin de maximiser l’épargne.
- Profiter de certaines aides disponibles pour les primo-accédants.
En outre, bien anticiper les frais annexes, tels que les frais de notaire, est primordial. Un apport bien préparé permettra non seulement de réduire la durée de l’emprunt mais aussi de diminuer le montant des mensualités. En fin de compte, renforcer son apport personnel est une étape indispensable pour tout acheteur immobilier avisé.
Mise en place d’un plan d’épargne
L’achat d’un bien immobilier est souvent l’un des investissements les plus importants dans la vie d’une personne. Un élément crucial dans ce processus est l’apport personnel, qui représente une partie du prix d’achat financée par l’acheteur sans emprunt. Cet apport joue un rôle clé dans l’acquisition d’un prêt immobilier avantageux et peut même influencer les conditions financières.
Pour optimiser cet apport, plusieurs stratégies peuvent être mises en place afin de maximiser les chances d’obtenir un financement favorable de la part des institutions bancaires. Parmi ces stratégies, l’une des plus efficaces réside dans la mise en œuvre d’un plan d’épargne.
Un plan d’épargne bien structuré permet de se constituer un capital conséquent sur le long terme. Quelques conseils pratiques pour y parvenir :
- Définir des objectifs d’épargne clairs en termes de montant et de délai.
- Ouvrir un compte d’épargne spécifique dédié à l’achat immobilier.
- Utiliser des outils d’épargne automatisés qui prélèvent régulièrement une somme fixe.
- Réduire les dépenses superflues pour augmenter la capacité d’épargne mensuelle.
En mettant en place un plan d’épargne rigoureux et en se tenant à des objectifs précis, il est possible de consolider un apport personnel significatif, facilitant ainsi l’accès à un financement avantageux pour l’acquisition d’un bien immobilier.
Exploration des aides et subventions disponibles
Lors de l’achat d’un bien immobilier, un facteur crucial est souvent l’apport personnel. Cet apport influence non seulement la capacité d’emprunt, mais aussi les conditions du prêt immobilier. Avoir un apport solide pourrait offrir des taux d’intérêt plus attractifs et réduire le coût total du prêt.
Plusieurs stratégies permettent d’optimiser son apport. D’abord, il est essentiel d’épargner de manière régulière et disciplinée, par exemple, via un compte épargne dédié. Ensuite, réduire ses dettes actuelles peut augmenter la capacité d’emprunt et, par conséquent, le montant de l’apport. Enfin, la vente d’actifs non essentiels, comme une voiture de luxe ou des objets de collection, peut aussi compléter l’apport pour l’achat immobilier.
Il existe des aides et subventions disponibles pour soutenir ceux qui souhaitent acheter un bien immobilier. Par exemple, le Prêt à Taux Zéro (PTZ) est une aide de l’État français pour les primo-accédants dans certaines conditions de ressources. Le Prêt Accession Sociale (PAS) est une autre option, visant à rendre l’achat de logement accessible aux ménages modestes. Enfin, certains conseils régionaux ou municipaux proposent des subventions additionnelles pour encourager l’accès à la propriété dans des zones spécifiques.
Questions Fréquemment Posées
A : L’apport personnel est la somme d’argent que l’acheteur investit de ses propres fonds dans le projet immobilier. Il peut provenir d’économies, de donations ou de la vente d’un bien.
A : Un apport personnel réduit le montant du prêt immobilier, ce qui diminue le montant des mensualités et le coût total de l’emprunt, tout en améliorant les chances d’obtenir un crédit.
A : Idéalement, il est conseillé d’apporter au moins 10 à 20 % du prix d’achat du bien en apport personnel.
A : Il est possible d’obtenir un prêt sans apport, mais cela peut être plus difficile, engendrer des conditions de prêt moins favorables et entraîner des mensualités plus élevées.
A : Oui, un apport personnel plus élevé peut vous permettre de bénéficier de taux d’intérêt plus bas et de meilleures conditions de prêt.
A : Oui, il existe diverses aides (comme le prêt à taux zéro) qui peuvent contribuer à constituer votre apport personnel.
A : Vous pouvez établir un budget, réduire vos dépenses mensuelles, ouvrir un livret d’épargne ou même envisager un emploi à temps partiel pour augmenter vos économies.